Boletín Oficial de la Comunidad de Madrid - Núm 178

Fecha del Boletín 
28-07-2022

Sección 3.10.20L: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS


Código de Verificación Electrónica (CVE): BOCM-20220728-47

Páginas: 8


III. ADMINISTRACIÓN LOCAL

AYUNTAMIENTO DE LOECHES

RÉGIMEN ECONÓMICO
47
Loeches. Régimen económico. Ordenanza fiscal bienes inmuebles

Siendo definitivo el acuerdo de modificación de la ordenanza número 1, reguladora del impuesto sobre bienes inmuebles, aprobado inicialmente por el Pleno de este Ayuntamiento, en sesión celebrada el día 19 de mayo de 2022, y transcurrido el plazo de alegaciones, sin que se haya presentado ninguna, en cumplimiento de lo dispuesto en el artículo 15 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, y el 107 de la Ley 7/1985, de 2 de abril, de Bases de Régimen Local, se publica a continuación el nuevo texto de la ordenanza reguladora.

ORDENANZA NÚMERO 1, REGULADORA DE LA DETERMINACIÓN DE LA CUOTA TRIBUTARIA DEL IMPUESTO SOBRE BIENES INMUEBLES

Este Ayuntamiento, de conformidad con lo dispuesto en los artículos 15.2, 16.2 y 59.1 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de Haciendas Locales, y 106.2 de la Ley 7/1985, Reguladora de la Bases del Régimen Local, aprueba la presente ordenanza fiscal reguladora de la determinación de la cuota tributaria del impuesto sobre bienes inmuebles.

Naturaleza

Art. 1. El impuesto sobre bienes inmuebles es un tributo directo de carácter real que grava el valor de los bienes inmuebles en los términos establecidos en el texto refundido de la Ley reguladora de las Haciendas Locales, aprobado por Real Decreto Legislativo 2/2004, de 5 de marzo, y en los establecidos en la presente ordenanza.

Hecho imponible

Art. 2. 1. Constituye el hecho imponible del impuesto la titularidad de los siguientes derechos sobre los bienes inmuebles rústicos y urbanos y sobre los inmuebles de características especiales:

a) De una concesión administrativa sobre los propios inmuebles o sobre los servicios públicos a que se hallen afectos.

b) De un derecho real de superficie.

c) De un derecho real de usufructo.

d) Del derecho de propiedad.

2. La realización del hecho imponible que corresponda, de entre los definidos en el apartado anterior, por el orden en él establecido determinará la no sujeción del inmueble a las restantes modalidades en el mismo previstas. En los inmuebles de características especiales se aplicará esta misma prelación, salvo cuando los derechos de concesión que puedan recaer sobre el inmueble no agoten su extensión superficial, supuesto en el que también se realizará el hecho imponible por el derecho de propiedad sobre la parte del inmueble no afectada por una concesión.

3. A los efectos de este impuesto tendrán la consideración de bienes inmuebles rústicos, de bienes inmuebles urbanos y de bienes inmuebles de características especiales los definidos como tales en las normas reguladoras del Catastro Inmobiliario.

4. En caso de que un mismo inmueble se encuentre localizado en distintos términos municipales se entenderá, a efectos de este impuesto, que pertenece pertenezca a cada uno de ellos por la superficie que ocupe en el respectivo término municipal.

5. No están sujetos a este impuesto:

a) Las carreteras, los caminos, las demás vías terrestres y los bienes del dominio público marítimo-terrestre e hidráulico, siempre que sean de aprovechamiento público y gratuito.

b) Los siguientes bienes inmuebles propiedad de los municipios en que estén enclavados:

— Los de dominio público afectos a uso público.

— Los de dominio público afectos a un servicio público gestionado directamente por este Ayuntamiento, excepto cuando se trate de inmuebles cedidos a terceros mediante contraprestación.

— Los bienes patrimoniales, exceptuados igualmente los cedidos a terceros mediante contraprestación.

Sujeto pasivo

Art. 3. 1. Son sujetos pasivos, a título de contribuyentes, las personas naturales y jurídicas y las entidades a que se refiere el artículo 35.4 de la Ley 58/2003, de 17 de diciembre, General Tributaria, que ostenten la titularidad del derecho que, en cada caso, sea constitutivo del hecho imponible de este impuesto, conforme a lo dispuesto en el artículo 2 de esta ordenanza.

2. En el supuesto de bienes inmuebles de características especiales, cuando la condición de contribuyente recaiga sobre uno o varios concesionarios, cada uno de ellos lo será por su cuota, que se determinará en razón a la parte del valor catastral que corresponda a la superficie concedida y a la construcción directamente vinculada a cada concesión.

Para esa misma clase de inmuebles, cuando el propietario tenga la condición de sujeto pasivo contribuyente por la superficie no afectada por las concesiones, actuará como sustituto del mismo el ente u organismo público a que se halle afectado o adscrito el inmueble o aquel a cuyo cargo se encuentre su administración y gestión, el cual no podrá repercutir en el contribuyente el importe de la deuda tributaria satisfecha.

3. Salvo en el supuesto a que se refiere el último párrafo anterior, el sujeto pasivo tiene la facultad de repercutir la carga tributaria soportada conforme a las normas del derecho común.

Las Administraciones públicas y los entes u organismos a que se refiere el apartado anterior repercutirán la parte de la cuota líquida que corresponda en quienes, no reuniendo la condición de sujetos pasivos, hagan uso mediante contraprestación de sus bienes demaniales o patrimoniales, los cuales estarán obligados a soportar la repercusión. A tal efecto, la cuota repercutible se determinará en razón a la parte del valor catastral que corresponda a la superficie utilizada y a la construcción directamente vinculada a cada arrendatario o cesionario del derecho de uso.

Responsables

Art. 4. 1. En los supuestos de cambio, por cualquier causa, en la titularidad de los derechos que constituyen el hecho imponible de este impuesto, los bienes inmuebles objeto de dichos derechos quedarán afectos al pago de la totalidad de la cuota tributaria, en régimen de responsabilidad subsidiaria, en los términos previstos en la Ley General Tributaria. A estos efectos, los notarios solicitarán información y advertirán expresamente a los comparecientes en los documentos que autoricen sobre las deudas pendientes por el Impuesto sobre Bienes Inmuebles asociadas al inmueble que se transmite, sobre el plazo dentro del cual están obligados los interesados a presentar declaración por el impuesto, cuando tal obligación subsista por no haberse aportado la referencia catastral del inmueble, conforme al apartado 2 del artículo 43 del texto refundido de la Ley del Catastro Inmobiliario y otras normas tributarias, sobre la afección de los bienes al pago de la cuota tributaria y, asimismo, sobre las responsabilidades en que incurran por la falta de presentación de declaraciones, el no efectuarlas en plazo o la presentación de declaraciones falsas, incompletas o inexactas, conforme a lo previsto en el artículo 70 del texto refundido de la Ley del Catastro Inmobiliario y otras normas tributarias.

2. Responden solidariamente de la cuota de este impuesto, y en proporción a sus respectivas participaciones, los copartícipes o cotitulares de las entidades a que se refiere el artículo 35.4 de la Ley 58/2003, de 17 de diciembre, General Tributaria, si figuran inscritos como tales en el Catastro Inmobiliario. De no figurar inscritos, la responsabilidad se exigirá por partes iguales en todo caso.

Exenciones

Art. 5. 1. Están exentos los siguientes inmuebles:

a) Los que sean propiedad del Estado, de las Comunidades Autónomas o de las Entidades Locales que estén directamente afectos a la seguridad ciudadana y a los servicios educativos y penitenciarios, así como los del Estado afectos a la defensa nacional.

b) Los bienes comunales y los montes vecinales en mano común.

c) Los de la Iglesia católica, en los términos previstos en el Acuerdo entre el Estado Español y la Santa Sede sobre Asuntos Económicos, de 3 de enero de 1979, y los de las asociaciones confesionales no católicas legalmente reconocidas, en los términos establecidos en los respectivos acuerdos de cooperación suscritos en virtud de lo dispuesto en el artículo 16 de la Constitución.

d) Los de la Cruz Roja Española.

e) Los inmuebles a los que sea de aplicación la exención en virtud de convenios internacionales en vigor y, a condición de reciprocidad, los de los Gobiernos extranjeros destinados a su representación diplomática, consultar, o a sus organismos oficiales.

f) La superficie de los montes poblados con especies de crecimiento lento reglamentariamente determinadas, cuyo principal aprovechamiento sea la madera o el corcho, siempre que la densidad del arbolado sea la propia o normal de la especie de que se trate.

g) Los terrenos ocupados por las líneas ferrocarriles y los edificios enclavados en los mismos terrenos, que estén dedicados a estaciones, almacenes o a cualquier otro servicio indispensable para la explotación de dichas líneas. No están exentos, por consiguiente, los establecimientos de hostelería, espectáculos, comerciales y de esparcimiento, las casas destinadas a viviendas de los empleados, las oficinas de la dirección ni las instalaciones fabriles.

h) Estarán exentos los bienes de que sean titulares, en los términos previstos en el artículo 3 de esta ordenanza, las entidades sin fines lucrativos y aquellas otras entidades recogidas en la Ley 49/2002, de 23 de diciembre, de Régimen Fiscal de las Entidades sin Fines Lucrativos y de los Incentivos Fiscales al Mecenazgo, en los supuestos y con los requisitos que la citada Ley y el Reglamento para la aplicación del régimen fiscal de las mencionadas entidades, aprobado por Real Decreto 1270/2003, de 10 de octubre, establecen.

Con respecto a aquellas entidades, a que se refiere el presente apartado, que tengan la obligación de efectuar la comunicación del ejercicio de la opción del régimen fiscal especial previsto en el título II de la citada Ley 49/2002, de 23 de diciembre, la exención se disfrutará a partir del período impositivo que coincida con el año natural en que se dirija la mencionada comunicación a este Ayuntamiento.

La comunicación al Ayuntamiento deberá indicar, expresamente, el ejercicio de la opción por la aplicación del régimen fiscal especial previsto en el título II de la Ley 49/2002, de 23 de diciembre, y deberá ir acompañada de la acreditación de haber presentado la declaración censal en la correspondiente Administración tributaria.

i) Los bienes inmuebles que se destinen a la enseñanza por centros docentes acogidos, total o parcialmente, al régimen de concierto educativo, en cuanto a la superficie afectada a la enseñanza concertada.

Al amparo de lo prevenido en los artículos 9.2 y 62.2.a), párrafo segundo, del texto refundido de la Ley reguladora de las Haciendas Locales, los correspondientes servicios municipales velarán y, en su caso, instarán a la Administración competente para que proceda a la oportuna compensación por las exenciones reconocidas por este Ayuntamiento de conformidad con esta letra.

j) Los declarados expresa e individualizadamente monumento o jardín histórico de interés cultural, conforme a la normativa vigente en el momento del devengo del impuesto. Esta exención no alcanzará a cualquier clase de bienes urbanos ubicados dentro del perímetro de limitativo de las zonas arqueológicas y sitios y conjuntos históricos, globalmente integrados en ellos, sino, exclusivamente, a los que reúnan las siguientes condiciones:

— En zonas arqueológicas, los incluidos como objeto de especial protección en el instrumento de planeamiento urbanístico a que se refiere el artículo 20 de la Ley 16/1985, de 25 de junio, del Patrimonio Histórico Español.

— En sitios o conjuntos históricos, los que cuenten con una antigüedad igual o superior a cincuenta años y estén incluidos en el catálogo previsto en el Real Decreto 2159/1978, de 23 de junio, por el que se aprueba el Reglamento de Planeamiento para el Desarrollo y aplicación de la Ley sobre Régimen del Suelo y Ordenación Urbana, como objeto de protección integral en los términos previstos en el artículo 21 de la Ley 16/1985, de 25 de junio.

No estarán exentos los bienes inmuebles a que se refiere esta letra j) cuando estén afectos a explotaciones económicas, salvo que les resulte de aplicación alguno de los supuestos de exención previstos en la Ley 49/2002, de 23 de diciembre, de Régimen Fiscal de las Entidades sin Fines Lucrativos y de los Incentivos Fiscales al Mecenazgo, o que la sujeción al impuesto a título de contribuyente recaiga sobre el Estado, las Comunidades Autónomas o las entidades locales, o sobre organismos autónomos del Estado o entidades de derecho público de análogo carácter de las Comunidades Autónomas y de las entidades locales.

k) La superficie de los montes en que se realicen repoblaciones forestales o regeneración de masas arboladas sujetas a proyectos de ordenación o planes técnicos aprobados por la administración forestal. Esta exención tendrá una duración de quince años, contados a partir del período impositivo siguiente a aquel en que se realice la solicitud.

l) Aquellos que sin estar comprendidos en los apartados anteriores reúnan las condiciones establecidas en el artículo 62 del texto refundido de la Ley reguladora de las Haciendas Locales.

2. Para poder acogerse a las exenciones contempladas en los supuestos i), j) y k) el sujeto pasivo habrá de solicitarlas expresamente, acreditando documentalmente los extremos que se justifiquen la exención solicitada y surtirán efecto a partir del ejercicio siguiente a la fecha de la solicitud.

3. Igualmente estarán exentos los siguientes inmuebles:

a) Los de naturaleza urbana cuya cuota líquida sea inferior a 4,00 euros.

b) Los de naturaleza rústica cuya cuota líquida agrupada en la forma prevista en el artículo 77.2 del texto refundido de la Ley reguladora de las Haciendas Locales, sea inferior a 7,00 euros.

Base imponible y base liquidable

Art. 6. La base imponible de este impuesto estará constituida por el valor catastral de los bienes inmuebles, que se determinará, notificará y será susceptible de impugnación conforme a lo dispuesto en las normas reguladoras del Catastro Inmobiliario.

Art. 7. 1. La base liquidable de este impuesto será el resultado de practicar en la base imponible las reducciones establecidas en los artículos 67 y siguientes del texto refundido de la Ley reguladora de las Haciendas Locales.

2. La base liquidable se notificará conjuntamente con la base imponible en los procedimientos de valoración colectiva. Dicha notificación incluirá la motivación de la reducción aplicada mediante la indicación del valor base que corresponda al inmueble, así como de los importes de dicha reducción y de la base liquidable del primer año de vigencia del nuevo valor catastral en este impuesto.

Sin perjuicio de lo anterior, que será aplicable en los procedimientos de valoración colectiva de carácter general, en los de carácter parcial y simplificado, la motivación consistirá en la expresión de los datos indicados en el párrafo anterior, referidos al ejercicio en que se practique la notificación.

3. El valor base será la base liquidable del ejercicio inmediatamente anterior a la entrada en vigor del nuevo valor catastral resultante de la última revisión catastral colectiva, salvo cuando concurran las circunstancias señaladas en el artículo 69 del texto refundido de la Ley Reguladora de las Haciendas Locales.

4. En los procedimientos de valoración colectiva la determinación de la base liquidable será competencia de la Dirección General del Catastro y recurrible ante los Tribunales Económicos-Administrativos del Estado.

Tipo de gravamen y cuota

Art. 8. 1. La cuota íntegra del impuesto será el resultado de aplicar a la base liquidable el tipo de gravamen establecido en el párrafo 3 de este artículo.

2. La cuota líquida se obtendrá minorando la cuota íntegra en el importe de las bonificaciones legalmente previstas y reguladas en la presente ordenanza.

3. El tipo de gravamen del impuesto sobre bienes inmuebles queda fijado en los términos siguientes:

— Bienes urbanos: 0,50.

— Bienes rústicos: 0,65.

— Bienes inmuebles de características especiales: 1,30.

Bonificaciones

Art. 9. 1. Tendrán derecho a una bonificación de entre el 50 por 100 en la cuota íntegra del impuesto, siempre que así se solicite por los interesados antes del inicio de las obras, los inmuebles que constituyan el objeto de la actividad de las empresas de urbanización, construcción y promoción inmobiliaria tanto de obra nueva como de rehabilitación equiparable esta, y no figuren entre los bienes de su inmovilizado.

El plazo de aplicación de esta bonificación comprenderá desde el período impositivo siguiente a aquel en que se inicien las obras hasta el posterior a la terminación de las mismas, siempre que durante ese tiempo se realicen obras de urbanización o construcción afectiva, y sin que, en ningún caso, pueda exceder de tres períodos impositivos.

2. Tendrán derecho a una bonificación del 50 por 100 en la cuota íntegra del impuesto, durante los tres períodos impositivos siguientes al del otorgamiento de la calificación definitiva, las viviendas de protección oficial y las que resulten equiparables a éstas conforme a la normativa de la Comunidad de Madrid.

Esta bonificación se concederá a petición del interesado, la cual podrá efectuarse en cualquier momento anterior a la terminación de los tres períodos impositivos de duración de la misma y surtirá efectos, en su caso, desde el período impositivo siguiente a aquel en que se solicite.

A la solicitud de petición de esta bonificación los interesados deberán aportar la siguiente documentación:

— Copia del certificado de calificación de la vivienda.

— Copia de la escritura pública acreditativa de la propiedad del inmueble o nota simple registral del inmueble.

3. Tendrán derecho a una bonificación del 95 por 100 de la cuota íntegra y, en su caso, del recargo del impuesto a que se refiere el artículo 153 del texto refundido de la Ley Reguladora de las Haciendas, los bienes rústicos de las cooperativas agrarias y de explotación comunitaria de la tierra en los términos establecidos en la Ley 20/1990, de 19 de diciembre, sobre Régimen Fiscal de las Cooperativas.

4. Tendrán derecho a una bonificación del 50 por 100 en la cuota íntegra del impuesto los bienes inmuebles cuyo uso sea residencial, en los que se hayan instalado sistemas para el aprovechamiento térmico o eléctrico de la energía proveniente del sol, durante los 3 períodos impositivos siguientes al de la finalización de su instalación.

La aplicación de dicha bonificación estará condicionada a los siguientes requisitos:

a) Las instalaciones para producción de calor incluyan colectores o paneles solares que dispongan de la correspondiente homologación por la Administración competente.

b) Para el otorgamiento de la bonificación es necesario e imprescindible, que las obras se hayan realizado con título habilitante de naturaleza urbanística, y no procederá cuando la instalación de estos sistemas de aprovechamiento de la energía solar sea obligatoria a tenor de la normativa específica en la materia.

c) Esta bonificación se concederá a solicitud del interesado surtiendo efectos desde el período impositivo siguiente a aquel en el que se solicite, siempre que previamente se acredite el cumplimiento de los requisitos exigidos para su otorgamiento y en ningún caso tendrá efectos retroactivos.

d) Junto con la solicitud, los interesados deberán aportar al expediente la siguiente documentación:

— Fotocopia del DNI del sujeto pasivo.

— Fotocopia del Certificado Final de Obras, en caso de ser necesario por normativa, o Certificado Final de Instalación, emitida por técnico competente, visada por el colegio oficial que corresponda o en su defecto justificante de habilitación técnica, en el que conste la fecha de finalización de las instalaciones que incorporen los sistemas de aprovechamiento térmico o eléctrico objeto de esta bonificación.

— Certificado en el que conste que las instalaciones para producción térmica o eléctrica incluyen colectores o paneles solares homologados expedido por el órgano de la Administración o Entidad de Inspección y Control Industrial competente de la Comunidad de Madrid.

e) El sujeto pasivo no debe figurar como deudor de la Hacienda Municipal.

La bonificación podrá solicitarse en cualquier momento anterior a la terminación del período de duración de la misma, y surtirá efectos, en su caso, desde el período impositivo siguiente a aquel en que se solicite.

Si las solicitudes de bonificación no reunieran los requisitos indicados o estos fueran insuficientes para la adopción de la resolución que proceda, se requerirá al solicitante para que en el plazo de diez días hábiles subsane la falta o acompañe la documentación preceptiva, con indicación de que si así no lo hiciera, se le tendrá por desistido de su solicitud y se procederá al archivo, sin más trámite, de las actuaciones, en los términos del artículo 89 del Reglamento General de las actuaciones y los procedimientos de gestión e inspección tributaria y de desarrollo de las normas comunes de los procedimientos de aplicación de los tributos, aprobado por Real Decreto 1065/2007, de 27 de julio.

Art. 10. 1. Los sujetos pasivos del Impuesto que, en el momento del devengo, ostenten la condición de titulares de familia numerosa, conforme lo establecido en la Ley 40/2003, de 18 de noviembre, de Protección a las Familias Numerosas, y demás normativa concordante, gozarán, en la cuantía y condiciones que se regulan en este artículo, de una bonificación en la cuota íntegra del impuesto correspondiente a la vivienda habitual de la familia.

A tal efecto, se entenderá por vivienda habitual aquella unidad urbana de uso residencial destinada exclusivamente a satisfacer la necesidad permanente de vivienda del sujeto pasivo y su familia. Se presumirá que la vivienda habitual de la familia numerosa es aquella en la que figura empadronada la familia. Deberán figurar empadronados, al menos, uno de los ascendientes y todos los descendientes, salvo en los casos de separación legal o divorcio de los progenitores.

También se podrán acoger a esta bonificación quienes demuestren, en virtud de certificado al efecto, su inscripción en el Registro de Uniones de Hecho de la Comunidad de Madrid y acrediten la condición de familia numerosa.

2. En el supuesto de que el sujeto pasivo beneficiario sea titular de más de un inmueble radicado en Loeches, la bonificación quedará referida a una única unidad urbana, siempre que, además, constituya la vivienda habitual de la unidad familiar, sin que pueda gozarse de más de una bonificación, aunque fueran varias las viviendas de que dispusiere el sujeto pasivo o su familia.

3. En los casos de nulidad, separación o divorcio matrimonial la bonificación se aplicará sobre la totalidad del porcentaje que corresponda a ambos cónyuges, con independencia de cuál de ellos se encuentre incluido en dicho título.

4. La aplicación de dicha bonificación estará condicionada a la concurrencia de los siguientes requisitos:

a) El sujeto pasivo deberá estar empadronado en el municipio de Loeches.

b) El sujeto pasivo no debe figurar como deudor de la Hacienda Municipal.

c) El valor catastral de la vivienda habitual de la unidad familiar debe estar individualizado.

d) Esta bonificación se concederá a solicitud del interesado, surtiendo efectos, desde el período impositivo siguiente a aquel en el que se solicite, siempre que previamente se acredite el cumplimiento de los requisitos exigidos para su otorgamiento y en ningún caso tendrá efectos retroactivos.

La bonificación concedida, se prorrogará con carácter anual y de forma automática, sin necesidad de solicitarla para cada ejercicio en el plazo establecido con anterioridad, siempre que se mantengan las condiciones que motivaron su concesión y durante la vigencia del título de familia numerosa.

Para prorrogar la bonificación concedida, y caducado el título de familia numerosa y siempre que se tenga derecho a su renovación, deberá de aportarse en el plazo de tres meses siguientes a su vencimiento. La no presentación en plazo conllevará la pérdida del derecho a la bonificación.

Los obligados tributarios beneficiarios de esta bonificación deberán comunicar al Ayuntamiento la pérdida de la condición de familia numerosa o la modificación de categoría de la misma, si cualquiera de ambas circunstancias se produjera durante el plazo de vigencia que figurara en el documento presentado para su concesión.

El cambio de domicilio de la vivienda habitual de la familia numerosa determinará la pérdida del derecho a la bonificación, debiéndose solicitar para el nuevo inmueble, surtiendo efectos, desde el período impositivo siguiente a aquel en el que se solicite, no teniendo en ningún caso aplicación de carácter retroactivo.

e) Junto con la solicitud, en la que se identifique el inmueble objeto de bonificación, los interesados deberán acompañar la siguiente documentación:

— Fotocopia del DNI del sujeto pasivo.

— Certificado o copia del carné vigente de familia numerosa expedido por la Comunidad de Madrid.

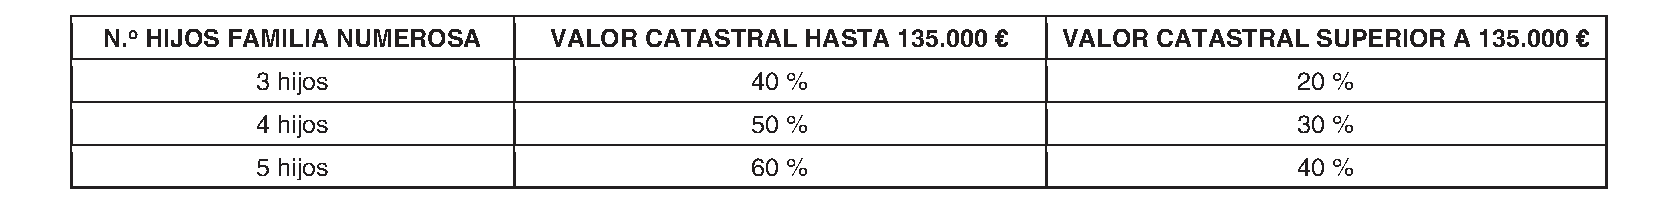
5. Los porcentajes de bonificación se determinarán de acuerdo al valor catastral de la su vivienda habitual y al número de hijos de la familia numerosa, en los siguientes términos:

Art. 11. Las bonificaciones reguladas en esta ordenanza serán compatibles entre sí, cuando así lo permita la naturaleza de la bonificación y del bien correspondiente, y se aplicarán sobre la cuota íntegra o, en su caso, sobre la resultante de aplicar las que le precedan, sin que en ningún caso la suma de las bonificaciones aplicables pueda superar el 100 por 100 de la cuota tributaria.

Devengo y período impositivo

Art. 12. 1. Se devenga el impuesto anualmente, el primer día del período impositivo, mediante la notificación individual del recibo con los datos personales del contribuyente y los datos relativos al objeto tributario, enviados a la Administración Local por la Gerencia del Catastro de Bienes Inmuebles de la Delegación de Hacienda de Madrid.

2. Los hechos, actos y negocios que deben ser objeto de declaración o comunicación ante el Catastro Inmobiliario tendrán efectividad en el devengo de este impuesto inmediatamente posterior al momento en que produzcan efectos catastrales. La efectividad de las inscripciones catastrales resultantes de los procedimientos de valoración colectiva y de determinación del valor catastral de los bienes inmuebles de características especiales coincidirá con la prevista en las normas reguladoras del Catastro Inmobiliario.

Gestión y recaudación

Art. 13. Las alteraciones concernientes a los bienes inmuebles susceptibles de inscripción catastral que tengan trascendencia a efectos de este impuesto determinarán la obligación de los sujetos pasivos de formalizar las declaraciones conducentes a su inscripción en el Catastro Inmobiliario, conforme a lo establecido en sus normas reguladoras.

Art. 14.1. La gestión, liquidación y recaudación, así como la revisión de los actos dictados en vía de gestión tributaria de este impuesto, serán competencia exclusiva de este Ayuntamiento y comprenderán, entre otras, las funciones de reconocimiento y denegación de exenciones y bonificaciones, realización de las liquidaciones conducentes a la determinación de las deudas tributarias, emisión de los documentos de cobro, resolución de los expedientes de devolución de ingresos indebidos, resolución de los recursos que se interpongan contra dichos actos y actuaciones para la asistencia e información al contribuyente referidos a las materias comprendidas en este apartado.

2. Las demás competencias que con relación al Impuesto sobre Bienes Inmuebles se atribuyan a este Ayuntamiento se ejercerán directamente por éste o a través de los convenios u otras fórmulas de colaboración que se celebren con cualquiera de las Administraciones públicas en los términos previstos en la Ley 7/1985, de 2 de abril, Reguladora de las Bases del Régimen Local, con aplicación de forma supletoria de lo dispuesto en el título I de la Ley 30/1992, de 26 de noviembre, de Régimen Jurídico de las Administraciones Públicas y del Procedimiento Administrativo Común.

3. Se podrá agrupar en un solo documento de cobro todas las cuotas de este impuesto relativas a un mismo sujeto pasivo, cuando se trate de inmuebles rústicos de este municipio.

4. Se establecen dos plazos para la recaudación en período voluntario del impuesto para cada año, por el 50 por 100 del importe a pagar en cada uno de ellos: el primero, desde el 1 de mayo hasta el 30 de junio, y el segundo desde el 1 de septiembre hasta el 31 de octubre. A los contribuyentes que hayan domiciliado en entidades bancarias el cobro de dicho impuesto, les será requerido en la cuenta corriente designada a tal efecto, el día 20 de mayo y el día 20 de octubre de cada año, en la cuantía correspondiente.

Revisión

Art. 15. 1. Los actos de gestión e inspección catastral del impuesto, serán revisables en los términos y con arreglo a los procedimientos señalados en el Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales, y el Real Decreto Legislativo 1/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley del Catastro Inmobiliario.

2. Los actos de gestión tributaria del impuesto, serán revisables conforme al procedimiento aplicable a la entidad que los dicte. En particular, los actos de gestión tributaria dictados por esta entidad local se revisarán conforme a lo preceptuado en el artículo 14 del texto refundido de la Ley Reguladora de las Haciendas Locales; la Ley 58/2003, de 17 de diciembre, General Tributaria; el Real Decreto 520/2005, de 13 de mayo, por el que se aprueba el Reglamento General de desarrollo de la ley 58/2003, General Tributaria, en materia de revisión en vía administrativa y demás normativa vigente aplicable a la materia.

Infracciones y sanciones

Art. 16. En todo lo relativo a la calificación de las infracciones tributarias, así como a la determinación de las sanciones que correspondan en cada caso, se aplicará el régimen regulado en la Ley 58/2003, de 17 de diciembre, General Tributaria, y disposiciones que la complementen y desarrollen.

DISPOSICIÓN ADICIONAL PRIMERA

Para todo lo no expresamente previsto en la presente ordenanza, se estará a lo dispuesto en el Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley reguladora de las Haciendas Locales; la Ley 58/2003, de 17 de diciembre, General Tributaria; el Real Decreto Legislativo 1/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley del Catastro Inmobiliario; y demás disposiciones que resulten de aplicación.

DISPOSICIÓN ADICIONAL SEGUNDA

Las modificaciones que se introduzcan en la regulación del impuesto, por las Leyes de Presupuestos General del Estado o por cualquiera otra de las Leyes o disposiciones, y que resulten de aplicación directa, producirán, en su caso, la correspondiente modificación tácita de la presente ordenanza fiscal.

DISPOSICIÓN FINAL

La modificación de la presente ordenanza, aprobada por acuerdo Pleno celebrado el día 19 de mayo de 2022, entrará en vigor y comenzará a aplicarse el día siguiente de su publicación en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID, surtiendo plenos efectos hasta que se acuerde su modificación o derogación expresas.

Loeches, a 18 de julio de 2022.—El alcalde-presidente, Fernando Díaz Sánchez.

(03/15.012/22)

Nota: El contenido del texto de la disposición que aquí se muestra no es necesariamente exacto y completo. Únicamente la disposición publicada con firma electrónica, en formato PDF, tiene carácter auténtico y validez oficial.

Sección 3.10.20L: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS

Madrid Comunidad Digital
Código de Verificación Electrónica (CVE): BOCM-20220728-47