Boletín Oficial de la Comunidad de Madrid - Núm 311

Fecha del Boletín 
31-12-2018

Sección 3.10.20V: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS


Código de Verificación Electrónica (CVE): BOCM-20181231-28

Páginas: 3


III. ADMINISTRACIÓN LOCAL

AYUNTAMIENTO DE VALDEMORO

RÉGIMEN ECONÓMICO

28
Valdemoro. Régimen económico. Ordenanzas tributos locales

El Pleno de esta Corporación Municipal en sesión ordinaria celebrada el día 25 de octubre de 2018 aprobó inicialmente una serie de modificaciones a la ordenanza general de gestión, inspección y recaudación de los tributos y otros ingresos de derecho público del Ayuntamiento de Valdemoro y a determinadas ordenanzas fiscales reguladoras de una serie de impuestos y tasas municipales, para el ejercicio 2019.

En cumplimiento de lo establecido en el artículo 17.1 y 2 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales (TRLRHL) se publicó anuncio de exposición al público en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID número 258, de 29 de octubre de 2018 y en el diario “La Razón”, de 29 de octubre de 2018 (página 34), siendo el período de exposición al público del 30 de octubre al 12 de diciembre de 2018 , ambos inclusive .

Finalizado el período de exposición al público, no se han interpuesto reclamaciones frente a algunas de las ordenanzas fiscales aprobadas inicialmente por lo que se entienden definitivamente adoptados los acuerdos hasta entonces provisionales, sin necesidad de acuerdo Plenario.

Así, en cumplimiento de lo establecido en el artículo 17.4 del TRLRHL antes mencionado, se procede a transcribir el texto íntegro de las modificaciones aprobadas definitivamente de forma automática para su publicación y entrada en vigor:

ORDENANZA FISCAL REGULADORA DEL IMPUESTO SOBRE CONSTRUCCIONES, INSTALACIONES Y OBRAS

Primero.—(…) Añadir al artículo 10.5 de la ordenanza fiscal el siguiente párrafo:

“A efectos de facilitar la oportuna comprobación administrativa, una vez finalizada la construcción, instalación u obra, y teniendo en cuenta el coste real y efectivo de la misma, el sujeto pasivo presentará ante este Ayuntamiento el Certificado Final de Obra valorado y visado por el Colegio Oficial correspondiente, en el plazo de un mes a contar desde la finalización.

Asimismo, deberá acompañar en este acto, junto con el certificado, valoración de la ejecución material desglosada por capítulos con especificación de unidades de obra y precios.

Todo lo anterior se entiende sin perjuicio de la facultad que asiste a este Ayuntamiento de comprobar las bases imponibles así determinadas”.

ORDENANZA FISCAL REGULADORA DEL IMPUESTO SOBRE EL INCREMENTO DEL VALOR DE LOS TERRENOS DE NATURALEZA URBANA

Primero.—(…) Añadir al artículo 12 de la ordenanza fiscal, un apartado 8 que incluya el siguiente párrafo:

“8. Según Orden EHA/3248/, de 19 de octubre, (“Boletín Oficial del Estado” de 15 de noviembre de 2006), por la que se aprueban los modelos de declaración de los bienes inmuebles; más concretamente, en su artículo 6 en el que se especifica la utilización de modelos de declaración de tributos municipales como medio de presentación de declaraciones catastrales y de conformidad con lo establecido en el artículo 28.3 del Real Decreto 417/2006, de 7 de abril, por el que se desarrolla el texto refundido de la Ley del Catastro Inmobiliario, los modelos de declaración-autoliquidación del impuesto sobre el incremento del valor de los terrenos de naturaleza urbana podrán ser utilizados como medio de presentación de las declaraciones catastrales por alteración de la titularidad y por variación de la cuota de participación en bienes inmuebles, siempre que:

a) Consten identificados el adquirente y el transmitente.

b) Conste el inmueble objeto de la transmisión con su referencia catastral.

c) Se haya aportado la documentación prevista en los artículos 3.1.a) y 3.1.b) de la antedicha Orden, esto es, original y fotocopia o copia cotejada, del documento que acredite la alteración, ya sea escritura pública, documento privado, sentencia judicial, certificación del Registro de la Propiedad, u otros (3.1.a). En aquellos supuestos en los que la adquisición del bien o derecho se hubiere realizado en común por los cónyuges, siempre que el documento en que se formalice la alteración no acredite la existencia del matrimonio, se aportará además original y fotocopia, o copia cotejada, del libro de familia o cualquier documento que acredite tal condición (3.1.b)”.

ORDENANZA FISCAL REGULADORA DE LA CLASIFICACIÓN FISCAL DE LAS CALLES/VÍAS PÚBLICAS DEL TÉRMINO MUNICIPAL DE VALDEMORO

Primero.—(…) Modificar el artículo 2 de la ordenanza para incluir las nuevas calles que faltan con sus categorías y numeración respectiva:

Segundo.—(…) Incorporar en el artículo 2 de la ordenanza las nuevas designaciones de vías/calles/glorietas públicas aprobadas en el presente ejercicio 2018 (Acuerdo Plenario de 31 de mayo de 2018):

— Glorieta de Diego de Pantoja 2.

— Glorieta de las Avutardas 2.

— Calle del Capitán Duque 4.

— Calle Alcalde Fernando Móstoles Moya 4.

— Glorieta Manuel Vázquez Montalbán 1.

ORDENANZA FISCAL REGULADORA DE LA TASA POR OCUPACIÓN DE TERRENOS DE USO PÚBLICO Y UTILIZACIÓN PRIVATIVA O APROVECHAMIENTO ESPECIAL DE DEPENDENCIAS MUNICIPALES

Primero.—Se propone aclarar el artículo 5.2, epígrafe I, apartado e), añadiendo al final del párrafo “FCA”, simplemente para que quede claro que 1,2 es el FCA:

“FCA…1,2”.

Segundo.—(…) Añadir al último párrafo del artículo 5.1 (justo antes de epígrafe I: régimen general de ocupación) la siguiente aclaración:

“También se gestionará, con carácter general, en régimen de Autoliquidación, las autorizaciones de ocupación reguladas en el epígrafe II: regímenes especiales, apartados b) y c) relativos a ocupaciones de carácter cultural y ocupaciones temporales de instalaciones y dependencias municipales”.

ORDENANZA FISCAL REGULADORA DE LA TASA POR ENTRADA DE VEHÍCULOS A TRAVÉSDE LAS ACERAS Y RESERVA DE VÍA PÚBLICA PARA APARCAMIENTO, CARGA Y DESCARGA DE MERCANCÍAS DE CUALQUIER CLASE

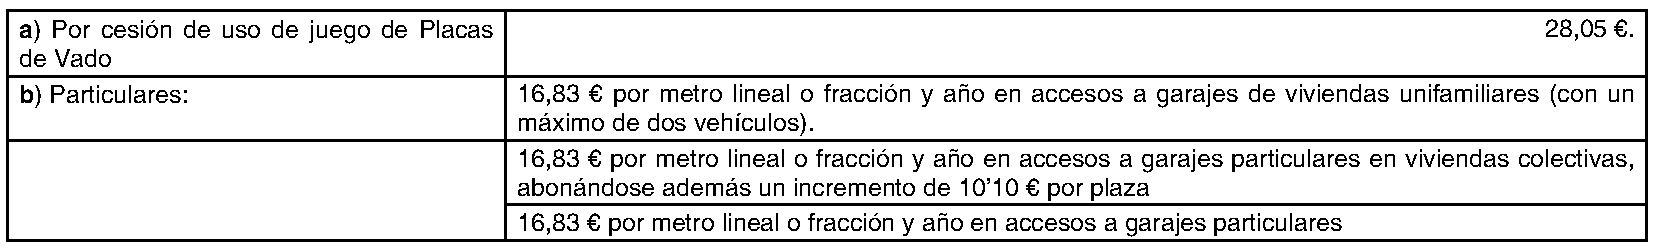
Primero.—(…) Inclusión de un nuevo apartado en el artículo 5.2.b) de la ordenanza fiscal en relación a la cuota tributaria de la tasa para incluir aquellos garajes o portones particulares que no sean de viviendas unifamiliares ni colectivas en los siguientes términos:

Segundo.—(…) Inclusión en el artículo 5.2.c) como ejemplo de parking colectivo ajeno a una actividad comercial; los centros educativos u otras instituciones, quedando el correspondiente apartado como se indica a continuación:

ORDENANZA FISCAL REGULADORA DE LA TASA POR EXPEDICIÓN DE DOCUMENTOS ADMINISTRATIVOS

Primero.—...Modificación del artículo 6.3.d) de la ordenanza fiscal en el sentido de que solo se cobrarán los duplicados de recibos que se expidan en las oficinas del Área Económica pero no los que se puedan obtener online en la aplicación del Portal del Contribuyente quedando redactado el apartado como se indica a continuación:

“d) Duplicados de recibo expedidos en las oficinas municipales: 2,60 euros”.

Segundo.—(…) Se elimina el apartado e) del artículo 6.3 relativo a las tarifas el cual recogía: “e) Expedición de partes de accidente a prevención judicial: 22,00 euros” y se modifica la redacción del apartado g) de ese mismo artículo 6.3 que quedará redactado en los siguientes términos: “g) Elaboración de Informes de Accidentes y Partes: 25,00 euros”.

Tercero.—(…) Eliminación de la tarifa recogida en el artículo 6.4.d) de la ordenanza fiscal relativa a “duplicado de tarjeta de transporte: 8,00 euros”.

ORDENANZA FISCAL REGULADORA DE LA TASA POR APROVECHAMIENTO ESPECIAL DEL DOMINIO PÚBLICO LOCAL A FAVOR DE EMPRESAS EXPLOTADORAS DE SERVICIOS DE SUMINISTROS DE INTERÉS GENERAL

Primero.—(…) Se eliminará el artículo 2.2 de dicha ordenanza fiscal, el cual fue aprobado en su día en base al artículo 24.1.c), cuarto párrafo, del TRLRHL, cuyo texto viene a indicar:

“El aprovechamiento especial del dominio público se producirá siempre y cuando para la prestación del servicio de suministro de que se trate, sea necesario utilizar una red que materialmente ocupe el suelo, subsuelo o vuelo de las vías públicas municipales, con independencia de quien sea el titular de la red”.

Segundo.—(…) Se modificará el artículo 3 de la ordenanza fiscal que quedará reducido al siguiente texto:

“Son sujetos pasivos las empresas o entidades exploradoras de servicios de suministros que resulten de interés general o que afecten a la generalidad o a una parte importante del vecindario. A estos efectos, se incluyen entre las empresas explotadoras de dichos servicios las empresas distribuidoras y comercializadoras del mismo”.

Tercero.—(…) Se eliminará el artículo 5.2 de la ordenanza fiscal, el cual fue aprobado en su día en base al artículo 24.1.c), séptimo párrafo, del TRLRHL, cuya redacción viene a señalar:

“Cuando para el disfrute del aprovechamiento especial a que se refiere el apartado anterior, el sujeto pasivo haya utilizado redes ajenas, la base imponible de la tasa está constituida por la cifra de ingresos brutos obtenidos anualmente en el término municipal minorada en las cantidades que haya de abonar al propietario de la red, por el uso de la misma”.

En Valdemoro, a 21 de diciembre de 2018.—El alcalde-presidente, Serafín Faraldos Moreno.

(03/41.892/18)

Nota: El contenido del texto de la disposición que aquí se muestra no es necesariamente exacto y completo. Únicamente la disposición publicada con firma electrónica, en formato PDF, tiene carácter auténtico y validez oficial.

Sección 3.10.20V: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS

Madrid Comunidad Digital
Código de Verificación Electrónica (CVE): BOCM-20181231-28